本系列笔记参考:

课程介绍

  • 本课程需要的先修条件:
    • 线性代数或类似课程(第一节课会对相关知识进行回顾)
    • CS70(离散数学)相关课程(作为逻辑推理的基础)
    • 微积分相关课程(会涉及到梯度等计算)
  • 本课程使用python语言进行编程,所以也需要一定的python基础(CS61A水平即可)。
  • 本课程核心围绕最优化理论展开,在回顾完线性代数内容后,首先会介绍梯度下降(gradient descent)等优化模型,接着会讲解函数的凸性(Convexity),然后会讲解对偶性(duality),最后会介绍最优化理论的应用(控制论、机器学习算法等)

关于优化

  • 优化渗透于生活中方方面面。无论是生产还是生活,一旦选择了目标(使其最大化/最小化等),那么就不可避免地会涉及到目标的优化。
  • 优化的核心在于目标及损失函数的选择,它们会决定最终优化的结果。比如,在一些回归问题中,会使用L1/L2损失函数,而在一些分类问题中,则会使用分类错误率作为损失函数……有时,我们还会涉及到多个目标的优化(比如航班调度),或者队列优化等等有点运筹学的感觉
  • 一个标准的优化问题包括一个需要最小化的目标函数(如果是最大化那就取负值)以及可行解的集合(一般由约束条件决定)。

优化问题示例

  • 假设有一家天然气公司需要精炼10510^5桶原油。现在有两家炼油厂:一家加工为航空燃油,另一家则加工为汽油。航空燃油售价0.100.10美元/桶,汽油售价0.200.20美元/桶。优化目标为最大化利润。
  • 其他限制如下:
    • 政府要求公司至少生产10001000桶航空燃油与500500桶汽油。
    • 原油储存点距离航空燃油厂1010英里,距离汽油厂3030英里,而总运输不超过2×1062\times 10^6桶英里(即运输里程与运输桶数乘积之和不超过2×1062\times 10^6)
  • 假设生产航空燃油的桶数为x1x_1,生产汽油的桶数为x2x_2,那么我们就能构建以下优化模型:
max⁡x1,x2110x1+15x2s.t.{x1≥1000x2≥50010x1+30x2≤2⋅106x1+x2=105\begin{aligned} &\max_{x_1,x_2}\hspace{0.5em}{\frac{1}{10}x_1+\frac{1}{5}x_2}\\ &\mathrm{s.t.}\left\{ \begin{aligned} &x_1\geq 1000\\ &x_2\geq 500\\ &10x_1+30x_2\leq 2\cdot 10^6\\ &x_1+x_2=10^5 \end{aligned} \right. \end{aligned}

这个模型是一个典型的线性规划模型,其求解方法会在之后讨论。

标准的优化问题

  • 下面给出更一般的优化问题形式:
min⁡x⃗∈Rnf0(x⃗)s.t.{fi(x⃗)≤0,∀i∈{1,…,m}hj(x⃗)=0,∀j∈{1,…,p}.\begin{aligned} &\min_{\vec{x} \in \mathbb{R}^n}\hspace{0.5em}f_0(\vec{x}) \\[1em] &\text{s.t.} \left\{ \begin{aligned} &f_i(\vec{x}) \leq 0, \quad \forall i \in \{1,\ldots,m\} \\ &h_j(\vec{x}) = 0, \quad \forall j \in \{1, \ldots, p\}. \end{aligned} \right. \end{aligned}

其中:

  • x⃗\vec{x}为优化向量(包括所有优化参数)
  • fif_i与hjh_j均为定义在Rn→R\R^n\rightarrow\R上的函数
  • f0f_0为目标函数
  • fi(x⃗)≤0f_i(\vec{x}) \leq 0为不等式约束,而hj(x⃗)=0h_j(\vec{x}) = 0为等式约束
  • 我们可以将满足约束条件的可行解记为集合Ω\Omega,即:
Ω≐{x⃗∈Rn∣fi(x⃗)≤0,∀i∈{1,…,m}hj(x⃗)=0,∀j∈{1,…,p}}.\Omega\doteq\left\{\vec{x}\in\R^n\left|\hspace{0.2em} \begin{aligned} &f_i(\vec{x}) \leq 0, \quad \forall i \in \{1,\ldots,m\} \\ &h_j(\vec{x}) = 0, \quad \forall j \in \{1, \ldots, p\} \end{aligned}\right. \right\}.

而优化问题就可以记为

min⁡x⃗∈Ωf0(x⃗)\min_{\vec{x} \in \Omega}\hspace{0.5em}f_0(\vec{x})
  • 这一优化问题的解记为x⃗∗∈Ω\vec{x}^*\in\Omega,其在Ω\Omega中的所有优化向量x⃗\vec{x}中能使f0(x⃗)f_0(\vec{x})取到最小值(即f0(x⃗)f_0(\vec{x})在Ω\Omega上的极小值点),也可以用arg min⁡\argmin表示:
arg min⁡x⃗∈Ωf0(x⃗)={x⃗∈Ω∣f0(x⃗)=min⁡u⃗∈Ωf0(u⃗)}\argmin_{\vec{x}\in\Omega}f_{0}(\vec{x}) = \left\{ \vec{x} \in \Omega | f_{0}(\vec{x}) = \min_{\vec{u}\in\Omega} f_{0}(\vec{u}) \right\}

解的数量可以不止一个(甚至可以有无穷多个),但一般可以用x⃗∗\vec{x}^*代表。

  • 上面的约束条件中可以没有不等式约束/等式约束(如果没有任何约束那么Ω=Rn\Omega=\R^n,也称为无约束问题)

讨论:当最小值/最大值不存在

  • 在上面的优化问题中,我们默认f0(x⃗)f_0(\vec{x})在Ω\Omega上的最小值能取到,但在一些特殊情况下,可能无法取到最小值(如开区间端点)。
  • 此时我们就要用到分析学中的上/下确界(supremum and infimum)的概念。实际上,我们只需要将上面问题中的min⁡\min改为inf⁡\inf即可。(由确界定理,只要下界存在,下确界一定存在)
  • 在后续的讨论中,我们不会特别考虑最小值能否取到的问题(即默认为min⁡\min)

最小二乘法(Least Squares)

  • 我们可以从最简单(也是最通用)的最优化问题开始:
  • 给定一个数据矩阵A∈Rm×nA\in\R^{m\times n}与一个参考向量y⃗∈Rm\vec{y}\in\R^m,目标是找到参数向量x⃗∈Rn\vec{x}\in\R^n,使得∥Ax⃗−y⃗∥22\left\|A\vec{x}-\vec{y}\right\|_2^2最小。其中,∥⋅∥2\left\|\cdot\right\|_2表示向量的L2范数(即欧几里得范数):
∥z⃗∥2≐z⃗⊤z⃗=∑i=1nzi2.\begin{aligned} \| \vec{z} \|_2 & \doteq \sqrt{\vec{z}^{\top} \vec{z}} = \sqrt{\sum_{i=1}^{n} z_i^2}. \end{aligned}
  • 对于这一问题的求解,有以下定理:设A∈Rm×nA\in\R^{m\times n}列满秩,则
min⁡x⃗∈Rn∥Ax⃗−y⃗∥22\min_{\vec{x}\in\R^n}\left\|A\vec{x}-\vec{y}\right\|_2^2

的解唯一且表示为

x⃗∗=(A⊤A)−1A⊤y⃗\vec{x}^*=(A^\top A)^{-1}A^\top\vec{y}

注:这里默认m>nm>n。m≤nm\leq n时最小值一定为00(m<nm<n时x⃗\vec{x}有无穷解(AA行满秩),m=nm=n时x⃗\vec{x}有唯一解)

  • 证明:
    • 设A=(a1⃗,a2⃗,⋯ ,an⃗)A=(\vec{a_1},\vec{a_2},\cdots,\vec{a_n}),则Ax⃗=x1a1⃗+x2a2⃗+⋯+xnan⃗A\vec{x}=x_1\vec{a_1}+x_2\vec{a_2}+\cdots+x_n\vec{a_n},可以理解为由nn个列向量组成的nn维超平面(一定过原点,因为x⃗=0⃗\vec{x}=\vec{0}一定在超平面上)。
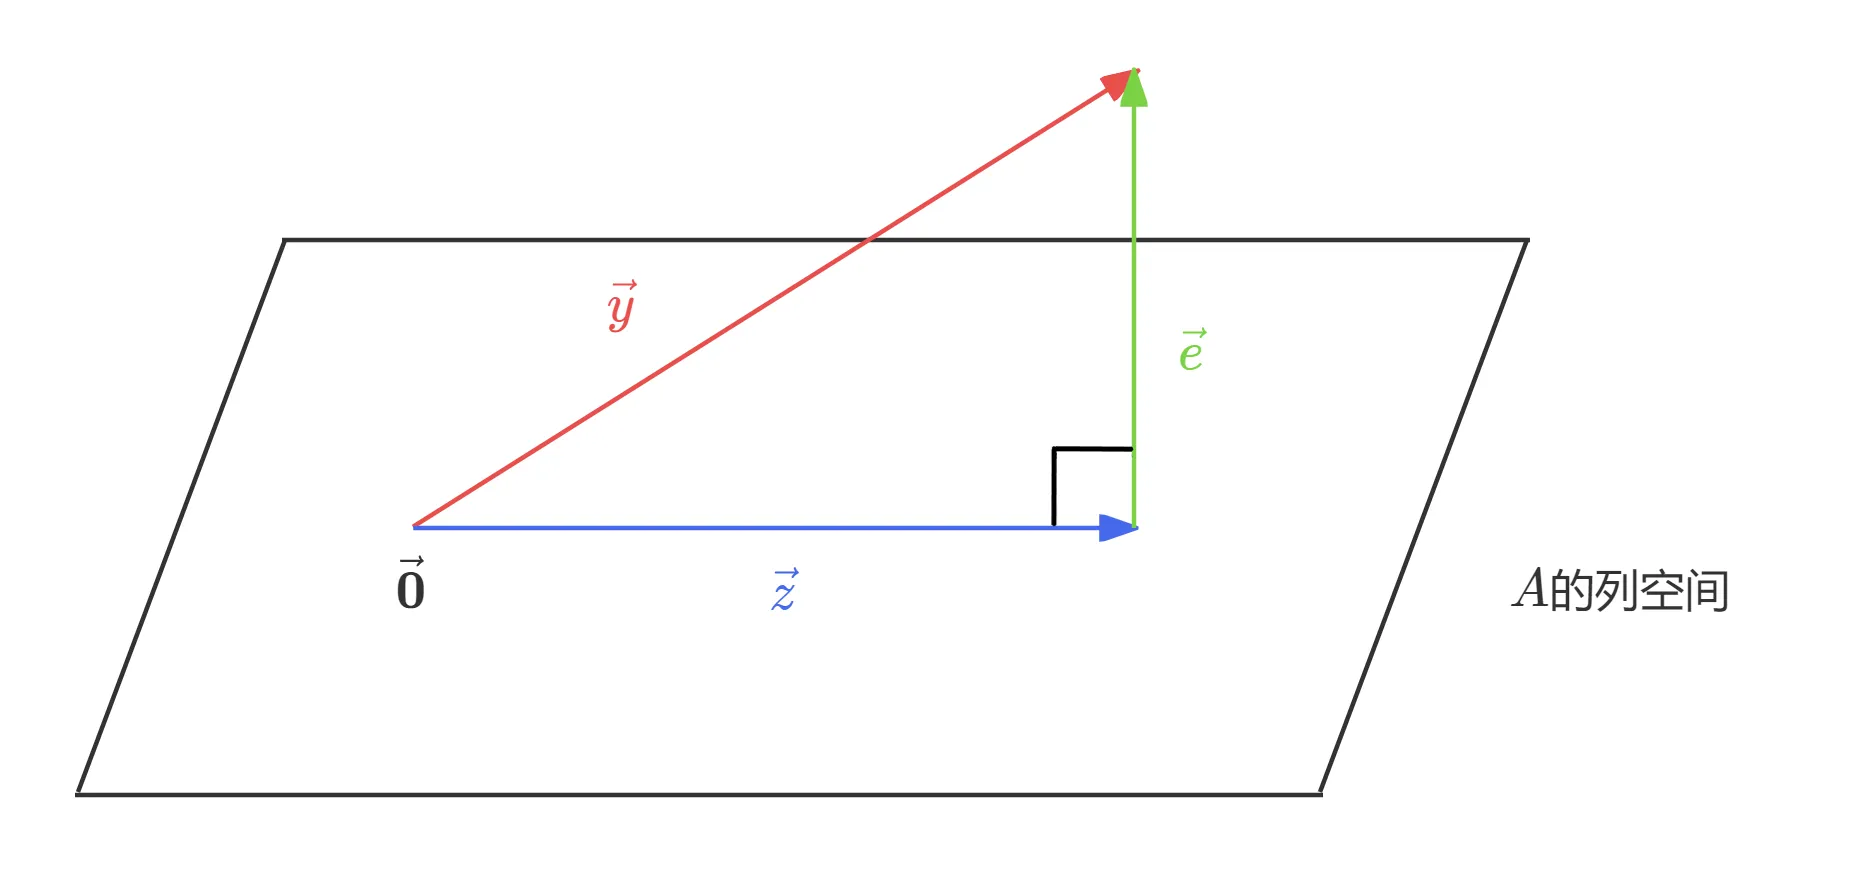
    • 对于mm维向量y⃗\vec{y},因为m>nm>n,所以它不一定在超平面上(如果在超平面上则最小值为00)。设y⃗\vec{y}不在超平面上(并假设它的起点为原点),那么可以将y⃗\vec{y}对超平面投影,定义投影向量为z⃗\vec{z},e⃗=y⃗−z⃗\vec{e}=\vec{y}-\vec{z}。示意图如下(n=2,m=3n=2,m=3情形):ls
    • 于是根据定义可得e⃗\vec{e}与整个超平面垂直(与超平面上的任意向量垂直),下面证明z⃗\vec{z}是超平面上与y⃗\vec{y}距离最短的向量:
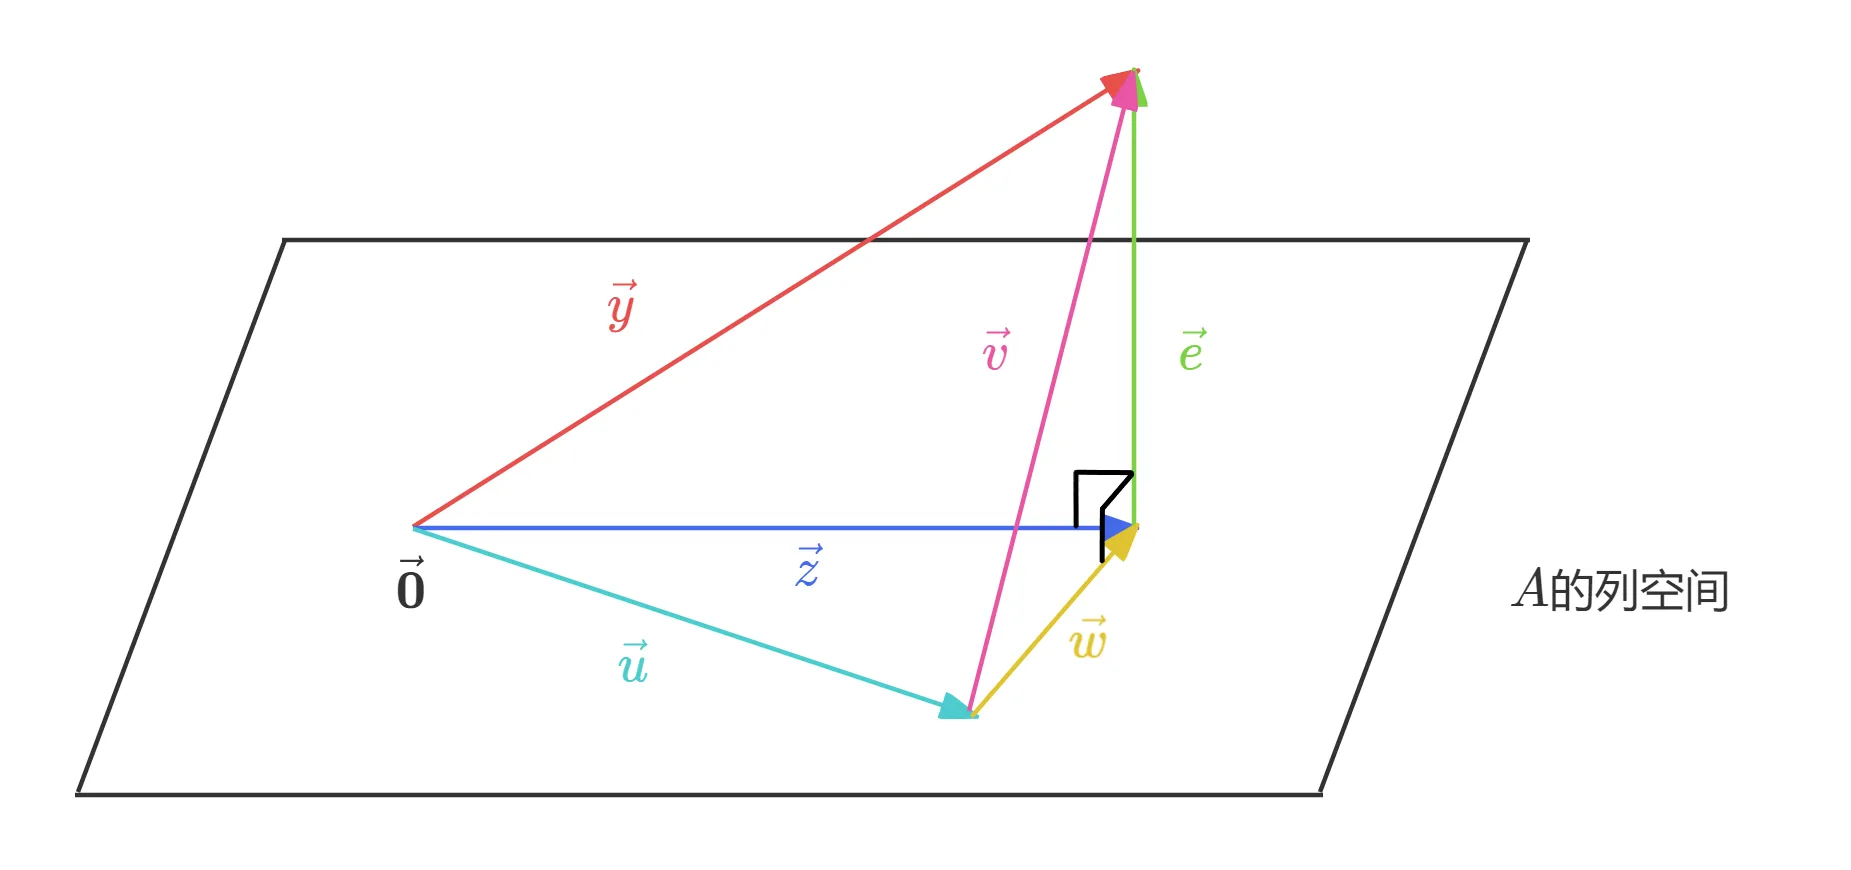
      • 首先,在超平面上任意另取一个向量u⃗\vec{u},并定义v⃗=y⃗−u⃗\vec{v}=\vec{y}-\vec{u},w⃗=z⃗−u⃗\vec{w}=\vec{z}-\vec{u}(易得w⃗⊥e⃗\vec{w}\perp\vec{e})。示意图如下:ls2
      • 那么有 ∣∣y⃗−u⃗∣∣22=∣∣v⃗∣∣22=∣∣w⃗∣∣22+∣∣e⃗∣∣22=∣∣z⃗−u⃗∣∣22⏟>0+∣∣e⃗∣∣22>∣∣e⃗∣∣22=∣∣y⃗−z⃗∣∣22.\begin{aligned} ||\vec{y} - \vec{u}||_2^2 &= ||\vec{v}||_2^2 \\ &= ||\vec{w}||_2^2 + ||\vec{e}||_2^2 \\ &= \underbrace{||\vec{z} - \vec{u}||_2^2}_{>0} + ||\vec{e}||_2^2 \\ &> ||\vec{e}||_2^2 \\ &= ||\vec{y} - \vec{z}||_2^2. \end{aligned} 所以z⃗\vec{z}就是距离最短的向量。
    • 下面来求z⃗\vec{z}对应的向量x⃗∗\vec{x}^*。由于向量y⃗−Ax⃗∗\vec{y}-A\vec{x}^*与超平面垂直,所以向量与AA的所有列向量垂直,故有
    A⊤(y⃗−Ax⃗∗)=0⃗A⊤Ax⃗∗=A⊤y⃗x⃗∗=(A⊤A)−1A⊤y⃗\begin{aligned} A^\top(\vec{y}-A\vec{x}^*)&=\vec{0}\\ A^\top A\vec{x}^*&=A^\top\vec{y}\\ \vec{x}^*&=(A^\top A)^{-1}A^\top\vec{y} \end{aligned} 其中因为AA列满秩,所以A⊤AA^\top A可逆。
  • 最后我们介绍最小二乘法用在最基本的应用——线性回归(拟合)。假设给定数据点(x1,y1),⋯ ,(xn,yn)(x_1,y_1),\cdots,(x_n,y_n),我们尝试用一条直线y=mx+by=mx+b拟合这些数据点。理想情况下,
mx1+b=y1mx2+b=y2⋮mxn+b=yn.\begin{aligned} mx_{1} + b &= y_{1} \\ mx_{2} + b &= y_{2} \\ & \vdots \\ mx_{n} + b &= y_{n}. \end{aligned}

用矩阵的形式表示:

[x11x21⋮⋮xn1][mb]=[y1y2⋮yn].\begin{aligned} \begin{bmatrix} x_1 & 1 \\ x_2 & 1 \\ \vdots & \vdots \\ x_n & 1 \end{bmatrix} \begin{bmatrix} m \\ b \end{bmatrix} = \begin{bmatrix} y_1 \\ y_2 \\ \vdots \\ y_n \end{bmatrix} . \end{aligned}

当方程组有解时,拟合的直线就能精确覆盖所有数据点;而当方程组无解时,就可以用最小二乘法得到最佳拟合直线。

  • 最后补充:最小二乘问题的求解之所以简单,是因为它属于“凸”问题(convex problem),其性质为任意局部最优解都是全局最优解。当然现实中也有不少优化问题是非凸的,其求解(包括凸性理论)会在后续讨论。